Domain gründerberatung24.de kaufen?
Wir ziehen mit dem Projekt
gründerberatung24.de um.
Sind Sie am Kauf der Domain
gründerberatung24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gründerberatung24.de kaufen?
Welche Rechtsform für Start Up?
Welche Rechtsform für ein Start-up gewählt werden sollte, hängt von verschiedenen Faktoren ab, wie z.B. der Haftung der Gründer, dem Kapitalbedarf, der steuerlichen Situation und den langfristigen Unternehmenszielen. Mögliche Rechtsformen sind z.B. die GmbH, die UG (haftungsbeschränkt), die AG oder die GbR. Jede Rechtsform hat ihre Vor- und Nachteile, daher ist es ratsam, sich vor der Gründung ausführlich beraten zu lassen, um die passende Rechtsform für das jeweilige Start-up zu finden. Es kann auch sinnvoll sein, die Rechtsform im Laufe der Unternehmensentwicklung anzupassen, um den sich ändernden Anforderungen gerecht zu werden. **
Wie kann ein Start-up effektiv Investoren für die Finanzierung seiner Geschäftsidee suchen?
Ein Start-up kann effektiv Investoren suchen, indem es ein überzeugendes Geschäftskonzept erstellt, das den potenziellen Investoren klare Vorteile und Chancen aufzeigt. Zudem ist es wichtig, ein starkes Netzwerk aufzubauen und sich aktiv in der Start-up-Szene zu engagieren, um potenzielle Investoren zu identifizieren. Darüber hinaus kann es hilfreich sein, sich an Veranstaltungen und Pitch-Wettbewerben zu beteiligen, um die Aufmerksamkeit von Investoren zu gewinnen. **
Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
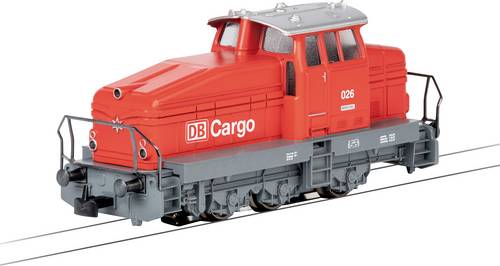
Märklin Start up 036506 H0 Start up Diesellok DHG 500 DB CargoVorbild: Diesel-Rangierlokomotive der Bauart Henschel DHG 500 in einer fiktiven, verkehrsroten Ausführung der DB Cargo.Modell: Lokomotive mit Digital-Decoder und Spezialmotor, sowie eingebauter Geräuschelektronik. 1 Achse angetrieben, Haftreifen. Fahrtrichtungsabhängig wechselndes Dreilicht-Spitzensignal konventionell in Betrieb, digital schaltbar. Kupplungshaken. Länge über Puffer 11,2 cm. Ein passendes Güterwagen-Set ist unter der Artikelnummer 44506 im Märklin Start up-Sortiment erhältlich.102,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
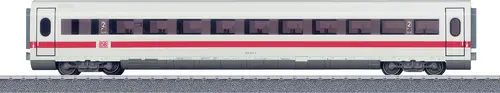
Märklin Start up 041712 H0 Start up Großraumwagen 2. Klasse zum ICE 2Vorbild: Großraumwagen 2. Klasse (BR 806.3) zum Hochgeschwindigkeitszug ICE 2 der Deutschen Bahn AG (DB AG). Modell: Wagen mit Inneneinrichtung und getönten Seitenfenstern. Länge über Puffer 26,4 cm. Gleichstromradsatz E700580 separat erhältlich.Der Großraumwagen eignet sich zur Ergänzung der Zugpackung 36712.36,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MÄRKLIN START UP Startpackung »Weihnachten«Eine weihnachtliche Startpackung zum Spielen und Dekorieren Zug in einer ansprechenden Weihnachtsgestaltung Lokomotive mit Frontbeleuchtung Robuster Zug - bestens geeignet für Kinder ab 6 Jahren Ergonomischer Power Control Stick zur Steuerung von bis zu 4 Lokomotiven sowie 5 Funktionen Freie Beweglichkeit rund um die Anlage durch das kabellose Infrarot-Steuergerät Aufbaufreundliche C-Gleis-Anlage in Schneeoptik Aktivierbarer Deko-Modus der Basisstation, mit Verlängerung der Abschaltautomatik auf 4 Stunden Verpackung als Geschenk gestaltet Maßstab 1:87 Produktmerkmale tabletd Produktart: Spielzeug-Lokomotive Material: Kunststoff, Metall Altersempfehlung: Mindestalter: ab 3 Jahren, Altersempfehlung: ab 6 Jahren Maße: 25 x 25 x 25 cm, Länge des Zugs 33 cm Gewicht: 1,5 kg Lieferumfang: 1 Lokomotive mit Frontlicht, 2 Wagen, 15 weiße Gleise, 1 Basisstation, Aufbauanleitung, Bastelbogen "Weihnachtsgeschenke 1 Schaltnetzteil, 1 IR-Fernsteuerung, 2 AAA Batterien Warnhinweis: Achtung! Nicht geeignet für Kinder unter 3 Jahren. Erstickungsgefahr wegen abbrech- und verschluckbarer Kleinteile. Verpackung aufbewahren.129,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Ist ein Kredit eine Verbindlichkeit?
Ist ein Kredit eine Verbindlichkeit? Ja, ein Kredit ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Durch die Aufnahme eines Kredits verpflichtet sich der Kreditnehmer, das geliehene Geld plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Die Rückzahlung des Kredits erfolgt in der Regel in regelmäßigen Raten über einen bestimmten Zeitraum. Somit stellt ein Kredit eine Verbindlichkeit dar, da der Kreditnehmer dazu verpflichtet ist, das geliehene Geld zurückzuzahlen. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **

Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
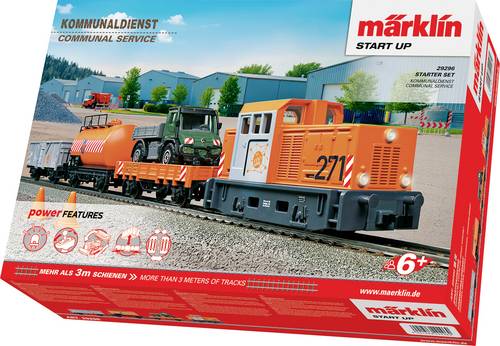
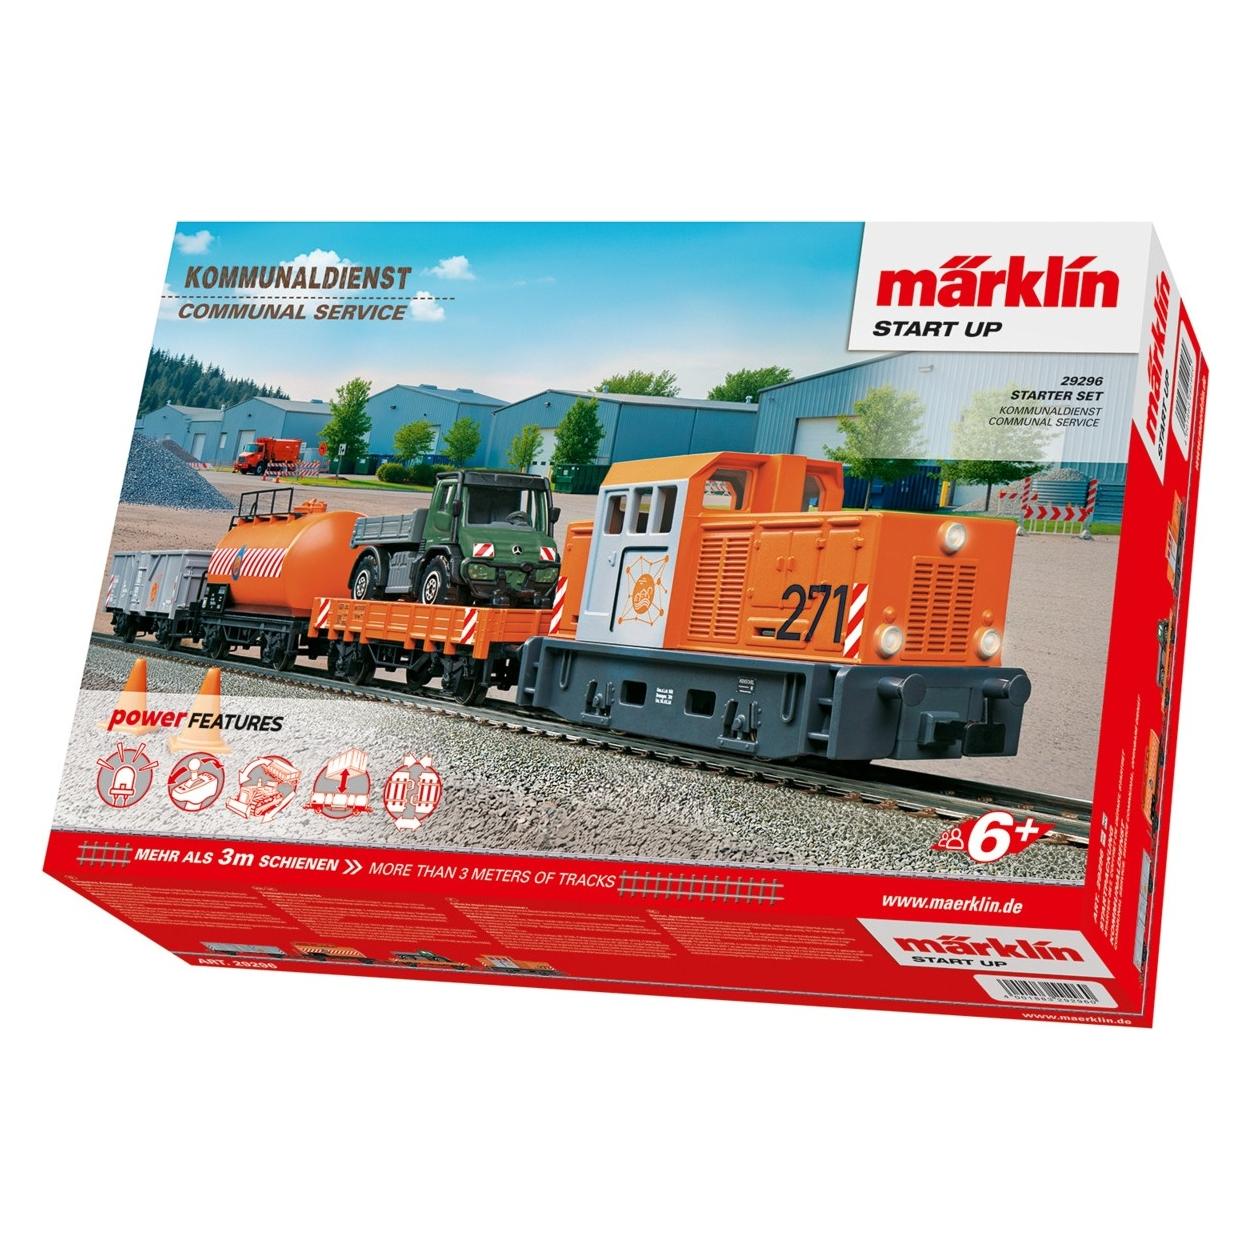
Märklin Start up 029296 H0 Start up Startpackung KommunaldienstVorbild: Diesel-Rangierlokomotive der Bauart Henschel DHG 300 B, ein zweiachsiger Niederbordwagen, ein offener Güterwagen und ein Kesselwagen in fiktiver Kommunal-Gestaltung. Niederbordwagen beladen mit einem Kommunalfahrzeug. Modell: Lokomotive mit mfx Digital-Decoder. 1 Achse angetrieben, Haftreifen. Fahrtrichtungsabhängig wechselndes Dreilicht-Spitzensignal konventionell in Betrieb, digital schaltbar. Kupplungshaken. Niederbordwagen mit Kommunalfahrzeug beladen. Alle Wagen mit Relex-Kupplungen. Länge des Zuges 47 cm. Inhalt: 12 gebogene Gleise 24130, 4 gerade Gleise 24172, 1 gerades Gleis 24188, 1 Basisstation, 1 gebogenes Gleis 24224, 1 Weiche links 24611 und 1 Prellbock 24977. Schaltnetzteil und ein kabelloses, handliches Infrarot-Steuergerät, der Märklin Power Control Stick. 2x AAA Batterien im Lieferumfang enthalten. Erweiterungsmöglichkeiten mit den C-Gleis-Ergänzungspackungen und dem gesamten C-Gleis-Programm. Die Weichen können mit dem Elektroantrieb 74492 nachgerüstet werden. Die Startpackung kann mit dem Kommunaldienstwagen aus dem Wagendisplay 00740 ergänzt werden.151,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Märklin Start up 036506 H0 Start up Diesellok DHG 500 DB CargoVorbild: Diesel-Rangierlokomotive der Bauart Henschel DHG 500 in einer fiktiven, verkehrsroten Ausführung der DB Cargo.Modell: Lokomotive mit Digital-Decoder und Spezialmotor, sowie eingebauter Geräuschelektronik. 1 Achse angetrieben, Haftreifen. Fahrtrichtungsabhängig wechselndes Dreilicht-Spitzensignal konventionell in Betrieb, digital schaltbar. Kupplungshaken. Länge über Puffer 11,2 cm. Ein passendes Güterwagen-Set ist unter der Artikelnummer 44506 im Märklin Start up-Sortiment erhältlich.102,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Märklin Start up 041712 H0 Start up Großraumwagen 2. Klasse zum ICE 2Vorbild: Großraumwagen 2. Klasse (BR 806.3) zum Hochgeschwindigkeitszug ICE 2 der Deutschen Bahn AG (DB AG). Modell: Wagen mit Inneneinrichtung und getönten Seitenfenstern. Länge über Puffer 26,4 cm. Gleichstromradsatz E700580 separat erhältlich.Der Großraumwagen eignet sich zur Ergänzung der Zugpackung 36712.36,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Rechtsform für Start Up?
Welche Rechtsform für ein Start-up gewählt werden sollte, hängt von verschiedenen Faktoren ab, wie z.B. der Haftung der Gründer, dem Kapitalbedarf, der steuerlichen Situation und den langfristigen Unternehmenszielen. Mögliche Rechtsformen sind z.B. die GmbH, die UG (haftungsbeschränkt), die AG oder die GbR. Jede Rechtsform hat ihre Vor- und Nachteile, daher ist es ratsam, sich vor der Gründung ausführlich beraten zu lassen, um die passende Rechtsform für das jeweilige Start-up zu finden. Es kann auch sinnvoll sein, die Rechtsform im Laufe der Unternehmensentwicklung anzupassen, um den sich ändernden Anforderungen gerecht zu werden. **
-
Wie kann ein Start-up effektiv Investoren für die Finanzierung seiner Geschäftsidee suchen?
Ein Start-up kann effektiv Investoren suchen, indem es ein überzeugendes Geschäftskonzept erstellt, das den potenziellen Investoren klare Vorteile und Chancen aufzeigt. Zudem ist es wichtig, ein starkes Netzwerk aufzubauen und sich aktiv in der Start-up-Szene zu engagieren, um potenzielle Investoren zu identifizieren. Darüber hinaus kann es hilfreich sein, sich an Veranstaltungen und Pitch-Wettbewerben zu beteiligen, um die Aufmerksamkeit von Investoren zu gewinnen. **
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Ist ein Kredit eine Verbindlichkeit?
Ist ein Kredit eine Verbindlichkeit? Ja, ein Kredit ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Durch die Aufnahme eines Kredits verpflichtet sich der Kreditnehmer, das geliehene Geld plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Die Rückzahlung des Kredits erfolgt in der Regel in regelmäßigen Raten über einen bestimmten Zeitraum. Somit stellt ein Kredit eine Verbindlichkeit dar, da der Kreditnehmer dazu verpflichtet ist, das geliehene Geld zurückzuzahlen. **
Ähnliche Suchbegriffe für Verbindlichkeit
-
MÄRKLIN START UP Startpackung »Weihnachten«Eine weihnachtliche Startpackung zum Spielen und Dekorieren Zug in einer ansprechenden Weihnachtsgestaltung Lokomotive mit Frontbeleuchtung Robuster Zug - bestens geeignet für Kinder ab 6 Jahren Ergonomischer Power Control Stick zur Steuerung von bis zu 4 Lokomotiven sowie 5 Funktionen Freie Beweglichkeit rund um die Anlage durch das kabellose Infrarot-Steuergerät Aufbaufreundliche C-Gleis-Anlage in Schneeoptik Aktivierbarer Deko-Modus der Basisstation, mit Verlängerung der Abschaltautomatik auf 4 Stunden Verpackung als Geschenk gestaltet Maßstab 1:87 Produktmerkmale tabletd Produktart: Spielzeug-Lokomotive Material: Kunststoff, Metall Altersempfehlung: Mindestalter: ab 3 Jahren, Altersempfehlung: ab 6 Jahren Maße: 25 x 25 x 25 cm, Länge des Zugs 33 cm Gewicht: 1,5 kg Lieferumfang: 1 Lokomotive mit Frontlicht, 2 Wagen, 15 weiße Gleise, 1 Basisstation, Aufbauanleitung, Bastelbogen "Weihnachtsgeschenke 1 Schaltnetzteil, 1 IR-Fernsteuerung, 2 AAA Batterien Warnhinweis: Achtung! Nicht geeignet für Kinder unter 3 Jahren. Erstickungsgefahr wegen abbrech- und verschluckbarer Kleinteile. Verpackung aufbewahren.129,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Märklin 29173 H0 START UP Startpackung Mein Start mit Märklin(Märklin 29173) Tenderlokomotive, Niederbordwagen zum Transport einer Planierraupe und ein Kippwagen. Lokomotive mit Digital-Decoder und Spezialmotor. Fahrtrichtungsabhängig wechselndes Zweilicht-Spitzensignal konventionell in Betrieb, digital schaltbar. Kupplungshaken. Länge des Zuges 34,0 cm. Inhalt: Gleisoval, 1 Basisstation, 1 Schaltnetzteil und ein kabelloses Infrarot-Steuergerät. Erweiterungsmöglichkeiten mit den C-Gleis-Ergänzungspackungen und dem gesamten C-Gleis-Programm.114,90 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Gühring Schneideisen M4 EN 22568 HSS blank geläppt rechtsform (153 4.000)Einleitung Das Gühring Schneideisen M4 EN 22568 ist ein hochwertiges Werkzeug aus blank geläpptem HSS, das für präzises Gewindeschneiden in der Rechtsform entwickelt wurde. Eigenschaften • Schneideisen für metrische ISO-Gewinde M4 \n• Hergestellt aus hochwertigem HSS-Material \n• Blank geläppt für präzise Gewindequalität \n• Rechtsform mit Schneidrichtung rechts \n• Ausführung gemäß DIN EN 22568 Form B Lieferumfang • 1 x Schneideisen M4 EN 22568 HSS blank geläppt rechtsform (153 4.000)49,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.